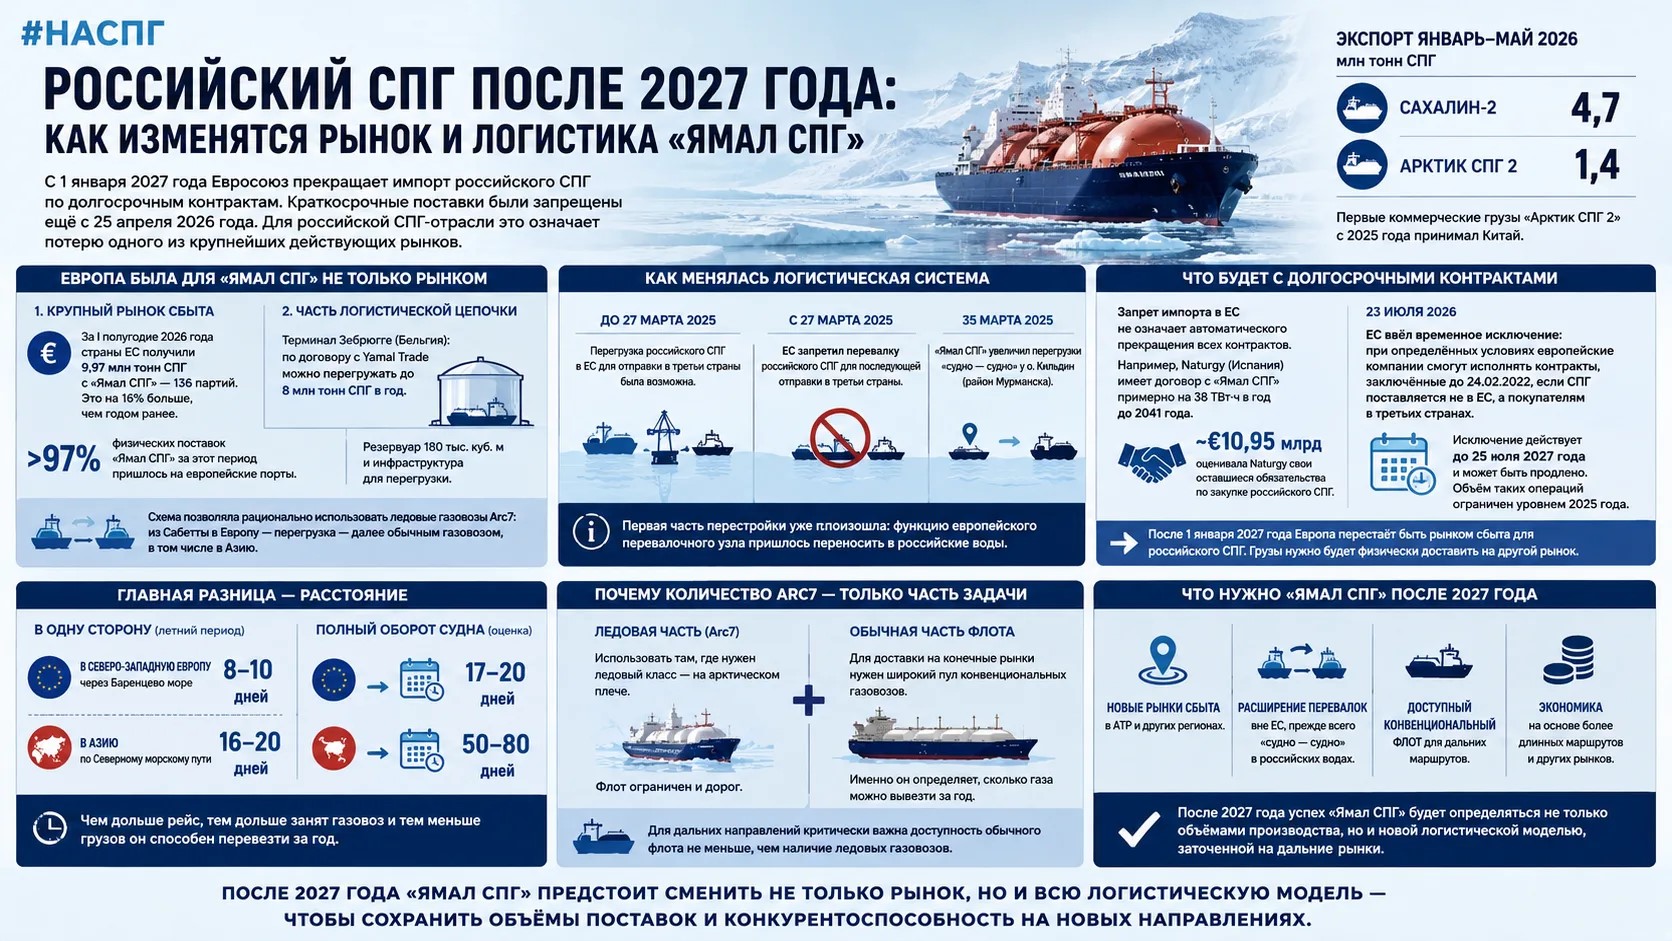
С 1 января 2027 года Евросоюз прекращает импорт российского СПГ по долгосрочным контрактам. Краткосрочные поставки были запрещены ещё с 25 апреля 2026 года.
Для российской СПГ-отрасли это означает потерю одного из крупнейших действующих рынков. Но последствия будут разными для разных проектов.
«Сахалин-2» исторически ориентирован прежде всего на Азиатско-Тихоокеанский регион. «Арктик СПГ 2» также формирует собственную схему поставок в Азию: первые коммерческие грузы проекта с 2025 года принимал Китай. В январе–мае 2026 года «Сахалин-2» экспортировал 4,7 млн тонн, «Арктик СПГ 2» — 1,4 млн тонн.
Совсем другая ситуация у «Ямал СПГ».
За первое полугодие 2026 года страны ЕС получили 9,97 млн тонн СПГ с этого проекта — 136 партий. Это на 16% больше, чем годом ранее. Более 97% физических поставок «Ямал СПГ» за этот период пришлось на европейские порты.
Поэтому именно «Ямал СПГ» лучше всего показывает масштаб предстоящей перестройки. После 2027 года проекту предстоит изменить не только географию продаж. Меняется вся логистическая система, которая многие годы была выстроена вокруг близкого европейского рынка.
Европа была для «Ямал СПГ» не только рынком
Для «Ямал СПГ» Европа долго выполняла сразу две функции.
Первая очевидна: она была крупным рынком сбыта.
Вторая менее заметна, но принципиально важна для экономики проекта: европейские терминалы использовались как часть цепочки поставок на другие рынки.
Хороший пример — Зебрюгге. В 2015 году Fluxys заключила с Yamal Trade 20-летний договор, позволявший перегружать на бельгийском терминале до 8 млн тонн СПГ в год. Для этого там построили отдельный резервуар вместимостью 180 тыс. куб. м и необходимую инфраструктуру.
Такая схема позволяла рационально использовать дорогие ледовые газовозы Arc7. Судно доставляло СПГ из Сабетты в Европу, передавало груз на обычный газовоз и возвращалось на арктическое плечо. Конвенциональное судно уже могло продолжить путь, в том числе в Азию.
Но эта часть системы изменилась еще до полного закрытия европейского рынка.
С 27 марта 2025 года в ЕС действует запрет на перевалку российского СПГ для последующей отправки в третьи страны. Разгрузить российский СПГ для потребления в ЕС тогда ещё было можно, а перегрузить его и отправить, например, в Азию — уже нельзя.
Ответом стало развитие перевалки вне Евросоюза.
Уже в марте 2025 года «Ямал СПГ» увеличил количество операций «судно — судно» у острова Кильдин в районе Мурманска. В феврале 2026 года Reuters вновь зафиксировал там перегрузку СПГ с ледового газовоза Arc7 на обычный газовоз для дальнейшей перевозки.
Таким образом, первая часть перестройки уже произошла: функцию европейского перевалочного узла пришлось переносить в российские воды.
С 2027 года меняется вторая и значительно более масштабная часть системы — сам рынок сбыта.
Что будет с долгосрочными контрактами после запрета ЕС
Запрет импорта российского СПГ в ЕС не означает автоматического прекращения всех действующих долгосрочных контрактов.
Например, испанская Naturgy имеет договор с «Ямал СПГ» примерно на 38 ТВт·ч в год до 2041 года. Компания оценивала свои оставшиеся обязательства по закупке российского СПГ примерно в €10,95 млрд и допускала возможность применения положений о форс-мажоре.
При этом летом 2026 года правила ЕС были скорректированы.
В июне Еврокомиссия исходила из того, что после 2027 года европейские компании не смогут покупать российский СПГ даже для последующей продажи за пределами Евросоюза. Это создавало проблему для TotalEnergies, Naturgy и SEFE, связанных долгосрочными контрактами с «Ямал СПГ».
Однако 23 июля 2026 года ЕС ввёл временное исключение. При определённых условиях европейские компании смогут продолжать исполнять долгосрочные контракты, заключённые до 24 февраля 2022 года, если российский СПГ будет поставляться не в ЕС, а покупателям в третьих странах.
Исключение действует до 25 июля 2027 года и может быть продлено. Объём таких операций ограничен уровнем 2025 года.
Таким образом, после 1 января 2027 года Европа перестаёт быть рынком сбыта для российского СПГ, но часть старых контрактов может сохраниться.
Для «Ямал СПГ» это означает, что проблема заключается не только в поиске новых покупателей. Даже если прежний европейский контрагент останется участником сделки, груз теперь нужно будет физически доставить на другой рынок.
А значит, на первый план выходит уже логистика: куда направлять СПГ, где его перегружать и каким флотом доставлять конечному покупателю.
Главная разница — расстояние
Для западноарктического СПГ Европа удобна не только размером рынка.
Она близко.
Продолжительность рейса зависит от конкретного порта назначения, сезона, ледовой обстановки и схемы перевалки, поэтому оценки в разных источниках различаются. Но соотношение остается принципиальным: доставка «Ямал СПГ» в Северо-Западную Европу занимает примерно 8–10 дней в одну сторону, тогда как прямой летний маршрут в Азию по Северному морскому пути — порядка 16–20 дней. В зимний период, когда восточный маршрут ограничен ледовой обстановкой, доставка в Азию через западное направление и южные морские маршруты занимает уже существенно больше времени.
Если считать полный оборот судна, разница становится еще заметнее. По оценкам, приведенным Reuters, европейский цикл составляет около 17–20 дней, тогда как азиатские маршруты в зависимости от направления могут занимать примерно 50–80 дней.
Именно поэтому расстояние превращается не просто в вопрос стоимости доставки, а в вопрос транспортной мощности.
Чем дольше один рейс, тем дольше занят газовоз и тем меньше грузов он способен перевезти за год.
Почему количество Arc7 — только часть задачи
Здесь важно разделять ледовую и обычную часть флота.
Дорогой Arc7 рационально использовать там, где действительно необходим его ледовый класс, — прежде всего на арктическом плече.
После выхода из сложной ледовой зоны груз можно передавать обычному газовозу. Именно такую задачу решает перевалка у Кильдина: освободить специализированное судно для следующего арктического рейса, не отправляя его на несколько недель в Азию.
Поэтому после 2027 года значение будет иметь не просто количество российских газовозов.
Главным показателем становится производительность всей цепочки: сколько груза способны вывезти Arc7, где его можно перегрузить, сколько обычных судов доступно для второго плеча и сколько рейсов они способны выполнить за год.
Иными словами, ограничением может стать не производство СПГ на Ямале, а пропускная способность системы между Сабеттой и конечным покупателем.
Может ли Азия заменить европейский рынок российского СПГ
Физически доставить груз — только половина задачи. Его ещё нужно продать.
Азия остаётся крупнейшим рынком СПГ и очевидным направлением для части российских объёмов. Но рассматривать её как автоматическую замену Европе нельзя.
В 2026 году особенно хорошо проявилась чувствительность азиатского спроса к цене.
По оценке Международного энергетического агентства, в марте–июне потребление газа в Китае снизилось примерно на 4% год к году, а импорт СПГ — на 12%. Среди причин агентство называет высокие цены, рост собственной добычи газа и переключение части потребителей на другие виды топлива.
Одновременно крупнейшие аналитические центры начали снижать долгосрочные прогнозы китайского импорта СПГ. S&P Global, Wood Mackenzie и JPMorgan сократили оценки спроса Китая к началу 2030-х примерно на 14–22 млн тонн в год относительно предыдущих прогнозов.
Это не означает, что Китай или другие страны Азии не будут покупать российский СПГ.
Это означает другое: за этот спрос придётся конкурировать.
Причём конкуренция будет идти не только между Россией, Катаром, США, Австралией и другими производителями. Для покупателя импортный СПГ также конкурирует с собственной добычей газа, трубопроводными поставками и другими видами энергии.
Поэтому более длинная российская логистика имеет значение не сама по себе.
Ключевой вопрос — какой будет итоговая стоимость газа на терминале покупателя после прохождения всей транспортной цепочки.
Что реально меняется для российского СПГ после 2027 года
Закрытие европейского рынка не означает остановку российского производства СПГ. Но для значительной части западноарктического экспорта меняется практически вся система между заводом и конечным потребителем.
В 2025 году Европа перестала быть перевалочным узлом для поставок в третьи страны. С 2027 года она перестаёт быть и конечным рынком.
В результате объёмы, которые сегодня можно доставить в Европу примерно за неделю, в большей степени придётся перевозить на значительно более длинные расстояния.
Отсюда следуют несколько ключевых изменений.
Ледовый флот необходимо максимально использовать на арктическом плече. Перевалка на обычные газовозы позволяет не занимать Arc7 дальними рейсами там, где его ледовые возможности уже не нужны.
Потребность в обычном флоте для второго плеча будет расти. Чем дальше находится конечный рынок, тем больше судового времени требуется для перевозки одного и того же годового объёма.
Северный морской путь остаётся важным преимуществом для прямых поставок в Азию, но пока не решает задачу круглогодичной логистики. Поэтому западное направление с последующей перевалкой сохраняет значение.
Нужна не просто новая география продаж, а новая контрактная и коммерческая модель.Июльское исключение ЕС позволяет части старых договоров продолжать работать через поставки в третьи страны, но конечный рынок для этих грузов всё равно должен существовать.
И наконец, конкурентоспособность поставки придётся считать до терминала покупателя, а не только до момента отгрузки СПГ с российского завода.
Вывод: вопрос не только в том, куда перенаправить СПГ
Именно поэтому главный вопрос после 2027 года звучит шире, чем «куда перенаправить европейские объёмы».
Россия сохраняет ресурс, работающие мощности сжижения и опыт арктических перевозок. Часть перестройки логистики уже состоялась: европейскую перевалку заменяют операции в российских водах, а поставки в Азию по различным маршрутам уже выполняются.
Но закрытие европейского рынка увеличивает расстояние между производством и значительной частью потенциальных покупателей. А вместе с расстоянием возрастают требования к флоту, перевалке, обороту судов, коммерческим партнёрам и итоговой экономике поставки.
Поэтому после 2027 года ограничением для западноарктического СПГ может стать уже не способность произвести дополнительную тонну, а способность круглогодично доставить её на доступный рынок по конкурентной цене.
И здесь возникает принципиальная разница:
18 млн тонн произведённого СПГ и 18 млн тонн, которые можно круглогодично доставить покупателю, — не одно и то же.
После закрытия Европы для западноарктического СПГ именно эта разница становится одним из главных вопросов российской экспортной модели.
______________________________________________________
Часто задаваемые вопросы
Когда ЕС полностью запретит импорт российского СПГ?
Для российского СПГ по долгосрочным контрактам запрет на импорт в Евросоюз начинает действовать с 1 января 2027 года. Краткосрочные поставки были запрещены с 25 апреля 2026 года.
Что будет с «Ямал СПГ» после запрета ЕС?
Производство СПГ само по себе не останавливается, однако значительную часть грузов потребуется направлять на другие рынки. Это увеличивает транспортное плечо и повышает требования к флоту, перевалке и коммерческой инфраструктуре.
Может ли российский СПГ быть перенаправлен из Европы в Азию?
Технически это возможно, и такие поставки уже осуществляются. Однако азиатские маршруты значительно длиннее европейских, а Северный морской путь пока имеет сезонные ограничения. Поэтому перенаправление требует большего количества судов и увеличивает стоимость логистики.
Зачем «Ямал СПГ» нужна перевалка у острова Кильдин?
Перевалка позволяет передавать груз с ледового газовоза Arc7 на обычное судно. Благодаря этому дорогостоящий специализированный газовоз быстрее возвращается на арктическое плечо и не тратит несколько недель на дальнюю доставку в Азию.
Сколько дополнительных газовозов может потребоваться «Ямал СПГ»?
По оценке Eikland Energy, для сохранения экспорта примерно на уровне 18 млн тонн в год при переориентации на азиатских покупателей в зимний период могло бы потребоваться дополнительно 25–35 газовозов. Это сценарная оценка масштаба потребности, а не утвержденный план закупки флота.
Может ли Китай полностью заменить Европу для российского СПГ?
Китай остается одним из наиболее важных потенциальных рынков, однако считать его автоматической заменой Европе нельзя. Спрос зависит от цены СПГ, внутренней добычи газа, трубопроводных поставок и конкуренции с другими производителями.
Для российской СПГ-отрасли это означает потерю одного из крупнейших действующих рынков. Но последствия будут разными для разных проектов.
«Сахалин-2» исторически ориентирован прежде всего на Азиатско-Тихоокеанский регион. «Арктик СПГ 2» также формирует собственную схему поставок в Азию: первые коммерческие грузы проекта с 2025 года принимал Китай. В январе–мае 2026 года «Сахалин-2» экспортировал 4,7 млн тонн, «Арктик СПГ 2» — 1,4 млн тонн.
Совсем другая ситуация у «Ямал СПГ».
За первое полугодие 2026 года страны ЕС получили 9,97 млн тонн СПГ с этого проекта — 136 партий. Это на 16% больше, чем годом ранее. Более 97% физических поставок «Ямал СПГ» за этот период пришлось на европейские порты.
Поэтому именно «Ямал СПГ» лучше всего показывает масштаб предстоящей перестройки. После 2027 года проекту предстоит изменить не только географию продаж. Меняется вся логистическая система, которая многие годы была выстроена вокруг близкого европейского рынка.
Европа была для «Ямал СПГ» не только рынком
Для «Ямал СПГ» Европа долго выполняла сразу две функции.
Первая очевидна: она была крупным рынком сбыта.
Вторая менее заметна, но принципиально важна для экономики проекта: европейские терминалы использовались как часть цепочки поставок на другие рынки.
Хороший пример — Зебрюгге. В 2015 году Fluxys заключила с Yamal Trade 20-летний договор, позволявший перегружать на бельгийском терминале до 8 млн тонн СПГ в год. Для этого там построили отдельный резервуар вместимостью 180 тыс. куб. м и необходимую инфраструктуру.
Такая схема позволяла рационально использовать дорогие ледовые газовозы Arc7. Судно доставляло СПГ из Сабетты в Европу, передавало груз на обычный газовоз и возвращалось на арктическое плечо. Конвенциональное судно уже могло продолжить путь, в том числе в Азию.
Но эта часть системы изменилась еще до полного закрытия европейского рынка.
С 27 марта 2025 года в ЕС действует запрет на перевалку российского СПГ для последующей отправки в третьи страны. Разгрузить российский СПГ для потребления в ЕС тогда ещё было можно, а перегрузить его и отправить, например, в Азию — уже нельзя.
Ответом стало развитие перевалки вне Евросоюза.
Уже в марте 2025 года «Ямал СПГ» увеличил количество операций «судно — судно» у острова Кильдин в районе Мурманска. В феврале 2026 года Reuters вновь зафиксировал там перегрузку СПГ с ледового газовоза Arc7 на обычный газовоз для дальнейшей перевозки.
Таким образом, первая часть перестройки уже произошла: функцию европейского перевалочного узла пришлось переносить в российские воды.
С 2027 года меняется вторая и значительно более масштабная часть системы — сам рынок сбыта.
Что будет с долгосрочными контрактами после запрета ЕС
Запрет импорта российского СПГ в ЕС не означает автоматического прекращения всех действующих долгосрочных контрактов.
Например, испанская Naturgy имеет договор с «Ямал СПГ» примерно на 38 ТВт·ч в год до 2041 года. Компания оценивала свои оставшиеся обязательства по закупке российского СПГ примерно в €10,95 млрд и допускала возможность применения положений о форс-мажоре.
При этом летом 2026 года правила ЕС были скорректированы.
В июне Еврокомиссия исходила из того, что после 2027 года европейские компании не смогут покупать российский СПГ даже для последующей продажи за пределами Евросоюза. Это создавало проблему для TotalEnergies, Naturgy и SEFE, связанных долгосрочными контрактами с «Ямал СПГ».
Однако 23 июля 2026 года ЕС ввёл временное исключение. При определённых условиях европейские компании смогут продолжать исполнять долгосрочные контракты, заключённые до 24 февраля 2022 года, если российский СПГ будет поставляться не в ЕС, а покупателям в третьих странах.
Исключение действует до 25 июля 2027 года и может быть продлено. Объём таких операций ограничен уровнем 2025 года.
Таким образом, после 1 января 2027 года Европа перестаёт быть рынком сбыта для российского СПГ, но часть старых контрактов может сохраниться.
Для «Ямал СПГ» это означает, что проблема заключается не только в поиске новых покупателей. Даже если прежний европейский контрагент останется участником сделки, груз теперь нужно будет физически доставить на другой рынок.
А значит, на первый план выходит уже логистика: куда направлять СПГ, где его перегружать и каким флотом доставлять конечному покупателю.
Главная разница — расстояние
Для западноарктического СПГ Европа удобна не только размером рынка.
Она близко.
Продолжительность рейса зависит от конкретного порта назначения, сезона, ледовой обстановки и схемы перевалки, поэтому оценки в разных источниках различаются. Но соотношение остается принципиальным: доставка «Ямал СПГ» в Северо-Западную Европу занимает примерно 8–10 дней в одну сторону, тогда как прямой летний маршрут в Азию по Северному морскому пути — порядка 16–20 дней. В зимний период, когда восточный маршрут ограничен ледовой обстановкой, доставка в Азию через западное направление и южные морские маршруты занимает уже существенно больше времени.
Если считать полный оборот судна, разница становится еще заметнее. По оценкам, приведенным Reuters, европейский цикл составляет около 17–20 дней, тогда как азиатские маршруты в зависимости от направления могут занимать примерно 50–80 дней.
Именно поэтому расстояние превращается не просто в вопрос стоимости доставки, а в вопрос транспортной мощности.
Чем дольше один рейс, тем дольше занят газовоз и тем меньше грузов он способен перевезти за год.
Почему количество Arc7 — только часть задачи
Здесь важно разделять ледовую и обычную часть флота.
Дорогой Arc7 рационально использовать там, где действительно необходим его ледовый класс, — прежде всего на арктическом плече.
После выхода из сложной ледовой зоны груз можно передавать обычному газовозу. Именно такую задачу решает перевалка у Кильдина: освободить специализированное судно для следующего арктического рейса, не отправляя его на несколько недель в Азию.
Поэтому после 2027 года значение будет иметь не просто количество российских газовозов.
Главным показателем становится производительность всей цепочки: сколько груза способны вывезти Arc7, где его можно перегрузить, сколько обычных судов доступно для второго плеча и сколько рейсов они способны выполнить за год.
Иными словами, ограничением может стать не производство СПГ на Ямале, а пропускная способность системы между Сабеттой и конечным покупателем.
Может ли Азия заменить европейский рынок российского СПГ
Физически доставить груз — только половина задачи. Его ещё нужно продать.
Азия остаётся крупнейшим рынком СПГ и очевидным направлением для части российских объёмов. Но рассматривать её как автоматическую замену Европе нельзя.
В 2026 году особенно хорошо проявилась чувствительность азиатского спроса к цене.
По оценке Международного энергетического агентства, в марте–июне потребление газа в Китае снизилось примерно на 4% год к году, а импорт СПГ — на 12%. Среди причин агентство называет высокие цены, рост собственной добычи газа и переключение части потребителей на другие виды топлива.
Одновременно крупнейшие аналитические центры начали снижать долгосрочные прогнозы китайского импорта СПГ. S&P Global, Wood Mackenzie и JPMorgan сократили оценки спроса Китая к началу 2030-х примерно на 14–22 млн тонн в год относительно предыдущих прогнозов.
Это не означает, что Китай или другие страны Азии не будут покупать российский СПГ.
Это означает другое: за этот спрос придётся конкурировать.
Причём конкуренция будет идти не только между Россией, Катаром, США, Австралией и другими производителями. Для покупателя импортный СПГ также конкурирует с собственной добычей газа, трубопроводными поставками и другими видами энергии.
Поэтому более длинная российская логистика имеет значение не сама по себе.
Ключевой вопрос — какой будет итоговая стоимость газа на терминале покупателя после прохождения всей транспортной цепочки.
Что реально меняется для российского СПГ после 2027 года
Закрытие европейского рынка не означает остановку российского производства СПГ. Но для значительной части западноарктического экспорта меняется практически вся система между заводом и конечным потребителем.
В 2025 году Европа перестала быть перевалочным узлом для поставок в третьи страны. С 2027 года она перестаёт быть и конечным рынком.
В результате объёмы, которые сегодня можно доставить в Европу примерно за неделю, в большей степени придётся перевозить на значительно более длинные расстояния.
Отсюда следуют несколько ключевых изменений.
Ледовый флот необходимо максимально использовать на арктическом плече. Перевалка на обычные газовозы позволяет не занимать Arc7 дальними рейсами там, где его ледовые возможности уже не нужны.
Потребность в обычном флоте для второго плеча будет расти. Чем дальше находится конечный рынок, тем больше судового времени требуется для перевозки одного и того же годового объёма.
Северный морской путь остаётся важным преимуществом для прямых поставок в Азию, но пока не решает задачу круглогодичной логистики. Поэтому западное направление с последующей перевалкой сохраняет значение.
Нужна не просто новая география продаж, а новая контрактная и коммерческая модель.Июльское исключение ЕС позволяет части старых договоров продолжать работать через поставки в третьи страны, но конечный рынок для этих грузов всё равно должен существовать.
И наконец, конкурентоспособность поставки придётся считать до терминала покупателя, а не только до момента отгрузки СПГ с российского завода.
Вывод: вопрос не только в том, куда перенаправить СПГ
Именно поэтому главный вопрос после 2027 года звучит шире, чем «куда перенаправить европейские объёмы».
Россия сохраняет ресурс, работающие мощности сжижения и опыт арктических перевозок. Часть перестройки логистики уже состоялась: европейскую перевалку заменяют операции в российских водах, а поставки в Азию по различным маршрутам уже выполняются.
Но закрытие европейского рынка увеличивает расстояние между производством и значительной частью потенциальных покупателей. А вместе с расстоянием возрастают требования к флоту, перевалке, обороту судов, коммерческим партнёрам и итоговой экономике поставки.
Поэтому после 2027 года ограничением для западноарктического СПГ может стать уже не способность произвести дополнительную тонну, а способность круглогодично доставить её на доступный рынок по конкурентной цене.
И здесь возникает принципиальная разница:
18 млн тонн произведённого СПГ и 18 млн тонн, которые можно круглогодично доставить покупателю, — не одно и то же.
После закрытия Европы для западноарктического СПГ именно эта разница становится одним из главных вопросов российской экспортной модели.
______________________________________________________
Часто задаваемые вопросы
Когда ЕС полностью запретит импорт российского СПГ?
Для российского СПГ по долгосрочным контрактам запрет на импорт в Евросоюз начинает действовать с 1 января 2027 года. Краткосрочные поставки были запрещены с 25 апреля 2026 года.
Что будет с «Ямал СПГ» после запрета ЕС?
Производство СПГ само по себе не останавливается, однако значительную часть грузов потребуется направлять на другие рынки. Это увеличивает транспортное плечо и повышает требования к флоту, перевалке и коммерческой инфраструктуре.
Может ли российский СПГ быть перенаправлен из Европы в Азию?
Технически это возможно, и такие поставки уже осуществляются. Однако азиатские маршруты значительно длиннее европейских, а Северный морской путь пока имеет сезонные ограничения. Поэтому перенаправление требует большего количества судов и увеличивает стоимость логистики.
Зачем «Ямал СПГ» нужна перевалка у острова Кильдин?
Перевалка позволяет передавать груз с ледового газовоза Arc7 на обычное судно. Благодаря этому дорогостоящий специализированный газовоз быстрее возвращается на арктическое плечо и не тратит несколько недель на дальнюю доставку в Азию.
Сколько дополнительных газовозов может потребоваться «Ямал СПГ»?
По оценке Eikland Energy, для сохранения экспорта примерно на уровне 18 млн тонн в год при переориентации на азиатских покупателей в зимний период могло бы потребоваться дополнительно 25–35 газовозов. Это сценарная оценка масштаба потребности, а не утвержденный план закупки флота.
Может ли Китай полностью заменить Европу для российского СПГ?
Китай остается одним из наиболее важных потенциальных рынков, однако считать его автоматической заменой Европе нельзя. Спрос зависит от цены СПГ, внутренней добычи газа, трубопроводных поставок и конкуренции с другими производителями.