Внутренний рынок СПГ в России растёт, но его развитие всё меньше зависит только от способности построить ещё один завод. Особенно отчетливо это видно в сегменте малотоннажного СПГ, где увеличение производственных мощностей пока опережает формирование устойчивого спроса.
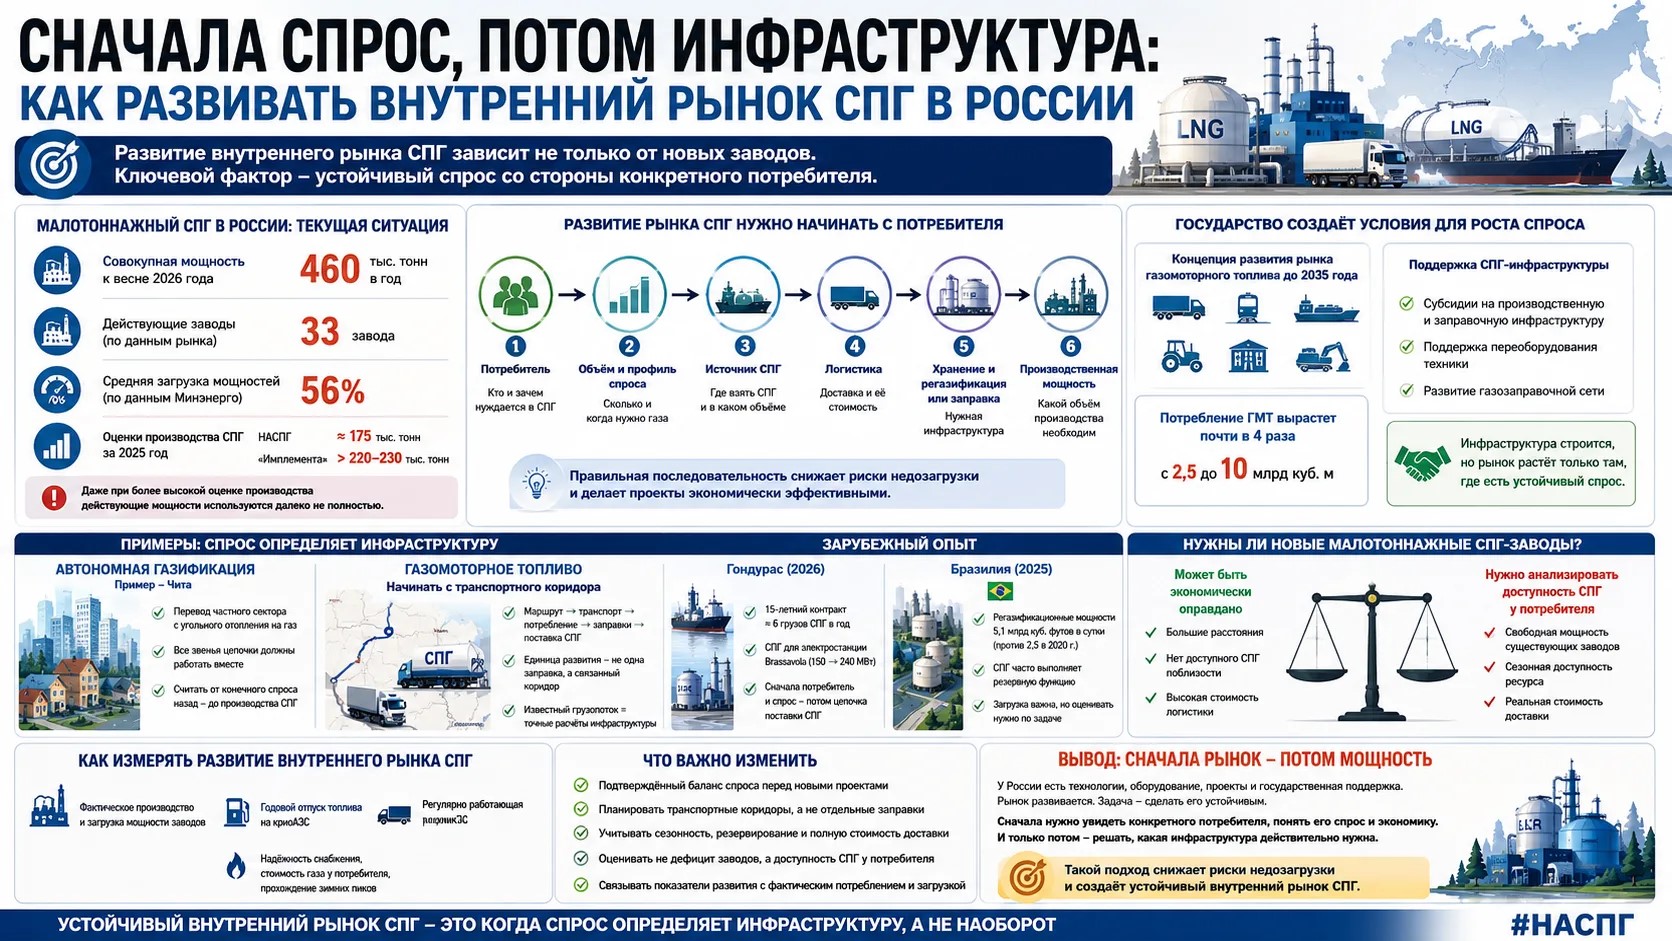
По отраслевым оценкам, к весне 2026 года совокупная мощность российских малотоннажных производств приблизилась к 460 тыс. тонн в год. В публикации журнала «Нефтегазовая промышленность» со ссылкой на участников рынка говорится о 33 действующих заводах, а средняя загрузка мощностей, по приведённым там данным Минэнерго, не превышает 56%.
При этом оценки фактического производства малотоннажного СПГ за 2025 год различаются: НАСПГ оценивала его примерно в 175 тыс. тонн, аналитики «Имплементы» — более чем в 220–230 тыс. тонн.
Разброс оценок сам по себе показывает, что рынку ещё не хватает единой и прозрачной статистики. Но для нашей темы важнее другое: даже при более высокой оценке производства действующие мощности используются далеко не полностью.
Получается, что вопрос уже не только в том, сколько СПГ Россия способна произвести. Не менее важно понять, кто именно будет его покупать, где находится этот потребитель, сколько газа ему требуется и насколько устойчив этот спрос в течение года.
Малотоннажный СПГ в России: рынок растёт не от количества заводов
Государственные планы по расширению использования природного газа внутри страны достаточно серьёзны.
Утверждённая в 2025 году Концепция развития рынка газомоторного топлива до 2035 года охватывает автомобильный, железнодорожный, морской и внутренний водный транспорт, сельскохозяйственную, коммунальную, дорожно-строительную и карьерную технику.
В базовом сценарии потребление газомоторного топлива должно вырасти почти в четыре раза — примерно с 2,5 до 10 млрд куб. м.
Отдельно развивается поддержка СПГ-инфраструктуры. В 2026 году Минэнерго продолжило механизм предоставления субсидий на производственную и заправочную СПГ-инфраструктуру наряду с мерами поддержки переоборудования техники и газозаправочной сети.
То есть инфраструктура строится, производственные мощности прибавляются, государственная поддержка существует. Однако это ещё не гарантирует соответствующего роста фактического потребления.
В малотоннажном СПГ завод особенно сильно зависит от того, что находится вокруг него. Газ нельзя бесконечно возить на любое расстояние без последствий для экономики. КриоАЗС без постоянного потока транспорта будет недозагружена. Автономная система газоснабжения без правильно рассчитанного потребления потребует либо избыточных вложений, либо столкнётся с недостатком мощности в пиковый период.
Поэтому сам по себе ввод очередного объекта СПГ-инфраструктуры — ещё не показатель того, что рынок вырос.
Развитие рынка СПГ нужно начинать с потребителя
Для малотоннажного СПГ особенно важен якорный спрос.
Это может быть парк магистральных тягачей, карьер, промышленное предприятие, котельная, изолированная энергосистема или территория, которую экономически нецелесообразно подключать к магистральному газопроводу.
После появления такого потребителя уже можно отвечать на следующие вопросы: какой объём нужен, как меняется потребление по месяцам, откуда взять СПГ, сколько будет стоить доставка, какое понадобится хранение и есть ли смысл строить новое производство.
Последовательность здесь принципиальна:
потребитель → объём и профиль спроса → источник СПГ → логистика → хранение и регазификация или заправка → необходимая производственная мощность.
Это не означает, что новый завод всегда должен строиться только после подписания контрактов на весь объём. В некоторых регионах собственное производство может быть необходимо именно из-за расстояний и отсутствия доступного ресурса поблизости.
Но вопрос «где построить завод?» логично задавать после вопроса «какой рынок он будет обслуживать?».
Автономная газификация СПГ: годового спроса недостаточно
Особенно хорошо зависимость инфраструктуры от структуры спроса видна на примере автономной газификации.
Предположим, территория потребляет определённый объём СПГ за год. Этой цифры ещё недостаточно, чтобы определить размеры производства, хранилища и транспортного парка.
Если газ используется для отопления, зимнее потребление будет существенно выше летнего. Тогда возможны разные модели: увеличивать в сезон производство и число перевозок либо производить и доставлять СПГ более равномерно, заранее создавая запас.
У обеих схем своя экономика.
В первом случае часть производственных и транспортных мощностей придётся держать ради нескольких месяцев максимального спроса. Во втором понадобятся дополнительные вложения в хранение.
Поэтому профиль потребления иногда важнее его годового объёма.
То же относится к резервированию. Для автономной территории недостаточно знать, сколько СПГ требуется в обычный день. Нужно понимать, что произойдёт при задержке поставки, ремонте оборудования, аномальном похолодании или временной недоступности одного из источников газа.
Именно здесь автономная газификация перестаёт быть простой задачей «привезти СПГ и регазифицировать его».
Автономная газификация Читы — пример задачи другого масштаба
Один из наиболее заметных российских проектов автономной газификации развивается в Чите. Город входит в федеральный проект «Чистый воздух», для которого государством установлены отдельные показатели снижения выбросов.
Сам проект давно находится в публичном поле и связан с переводом части частного сектора с угольного отопления на газ.
Не раскрывая технических решений, которые сейчас прорабатываются участниками проекта, здесь важен сам масштаб задачи.
В таком случае недостаточно отдельно выбрать поставщика СПГ, систему хранения, транспорт или оборудование для регазификации. Нужно, чтобы они работали вместе.
Источник должен иметь необходимый объём в нужные месяцы. Транспорт — успевать доставлять его в требуемом темпе. Хранилище — сглаживать неравномерность потребления и давать необходимый резерв. Система регазификации и распределения — соответствовать фактической нагрузке.
И всё это в конечном счёте должно складываться в приемлемую стоимость газа для потребителя.
Такой проект хорошо показывает более общий принцип: автономную газификацию нужно считать от конечного спроса назад — до производства СПГ, а не наоборот.
СПГ как газомоторное топливо: начинать нужно с транспортного коридора
Газомоторный сегмент сегодня остаётся одной из главных потенциальных точек роста внутреннего спроса на СПГ.
Минэнерго ещё в 2024 году называло магистральный автомобильный транспорт основным якорным потребителем малотоннажного СПГ. Тогда ведомство оценивало потребление СПГ как моторного топлива, с учётом поставок со среднетоннажных заводов, примерно в 180 тыс. тонн в год.
Исследование Kept 2026 года также рассматривает прежде всего тяжёлые грузовые перевозки. В динамичном сценарии компания оценивает возможный прирост внутреннего потребления природного газа за счёт развития СПГ-транспорта примерно в 5,5 млрд куб. м в год.
Но это именно сценарная оценка: она предполагает одновременное стимулирование спроса на СПГ-технику, её производства, производства малотоннажного СПГ и заправочной инфраструктуры.
И это условие особенно важно.
Здесь существует известный замкнутый круг: перевозчик не хочет покупать дорогой СПГ-тягач, если не уверен, что сможет заправить его по маршруту. Инвестор не хочет строить криоАЗС, если рядом нет постоянного парка таких машин.
Просто увеличивать количество СПГ-заправок — не единственный способ решить эту проблему.
Для магистрального транспорта логичнее начинать с коридора: конкретного маршрута, известного грузопотока и парка перевозчиков.
Если понятно, сколько машин ежедневно проходит маршрут, каков их пробег, расход топлива и запас хода, можно определить число и расположение криоАЗС гораздо точнее.
И тогда единицей развития рынка становится не отдельная СПГ-заправка, а связка:
маршрут → транспорт → потребление → заправочная инфраструктура → поставка СПГ.
Внутренний спрос на малотоннажный СПГ уже растёт
Российский рынок даёт и реальные примеры роста потребления.
Группа «Газпром» сообщила, что в 2025 году её дочерние и совместные предприятия увеличили реализацию малотоннажного СПГ на 24,9% — до 57,1 тыс. тонн.
В том числе СПГ используется для автономной газификации, автомобильного транспорта, сельскохозяйственной и карьерной техники, а также рассматривается для водного и железнодорожного транспорта.
Это важный сигнал: внутренний рынок не стоит на месте.
Но даже хорошие темпы отдельной группы не снимают вопрос о загрузке всей совокупности российских производств. Поэтому задача не сводится к стимулированию спроса вообще.
Нужен спрос в правильной географии и рядом с теми мощностями, которые должны его обеспечивать.
Иначе одновременно могут существовать два противоположных явления: недозагруженный завод в одном регионе и нехватка доступного СПГ для проекта в другом.
Зарубежный опыт: СПГ-инфраструктура под конкретный спрос
Зарубежные примеры здесь полезны, но только как примеры.
Гондурас в 2026 году начал коммерческий импорт СПГ вокруг одного понятного потребителя — электростанции Brassavola.
Centrica Energy заключила с Exodus 15-летнее соглашение примерно на шесть грузов СПГ в год. СПГ передаётся в плавучее хранилище Bilbao Knutsen в Puerto Cortés и предназначен для станции мощностью 150 МВт, которая после расширения должна достигнуть 240 МВт.
Гондурас не является моделью, которую можно напрямую перенести в российские условия. Другая география, климат, логистика и энергетическая система.
Но последовательность интересна: сначала появился конкретный потребитель и долгосрочный спрос, а под него была собрана цепочка поставки СПГ.
Бразилия показывает другую сторону вопроса. К августу 2025 года её регазификационные мощности выросли до 5,1 млрд куб. футов в сутки против 2,5 млрд в 2020-м.
При этом СПГ там во многом выполняет ещё и резервную функцию: газовая генерация увеличивает выработку, когда гидроэнергетика испытывает ограничения.
Поэтому низкая средняя загрузка терминала сама по себе не всегда означает неудачный проект. Для резервной инфраструктуры свободная мощность может быть частью её функции.
Это важная оговорка и для российского рынка.
Загрузка важна, но оценивать инфраструктуру нужно по той задаче, ради которой она создавалась.
Для коммерческой криоАЗС постоянная недозагрузка — очевидная проблема. Для стратегического резерва или аварийного источника газоснабжения часть свободной мощности может быть необходима.
Нужны ли России новые малотоннажные СПГ-заводы
Принцип «сначала спрос» не означает, что новые производства пока не нужны.
Такая трактовка была бы слишком простой.
Россия огромна, а малотоннажный СПГ чувствителен к стоимости перевозки. По мере увеличения транспортного плеча более дешёвый газ у производителя может оказаться дорогим у конечного потребителя.
Поэтому в некоторых точках страны новое производство действительно может оказаться экономически оправданнее доставки из существующих центров.
Но для этого нужно считать не дефицит завода на карте, а дефицит доступного СПГ у потребителя.
Это разные вещи.
В регионе может не быть собственного производства, но находиться достаточно близкий завод со свободной мощностью.
И наоборот: формально завод может быть сравнительно недалеко, однако зимой у него не окажется свободного ресурса или транспортное плечо сделает поставку слишком дорогой.
Только после такого анализа становится понятно, действительно ли требуется новое производство и какой мощности оно должно быть.
Когда СПГ — не оптимальное решение
Есть ещё одно условие, без которого разговор о развитии внутреннего рынка быстро превращается в отраслевое лоббирование.
СПГ не обязан выигрывать в каждом проекте.
В зависимости от территории и потребителя он конкурирует с трубопроводным газом, дизельным топливом, углём, электроэнергией, КПГ, а в автономной генерации — с различными комбинированными решениями.
Даже российские отраслевые эксперты расходятся в оценках перспектив автономной газификации: одни видят серьёзный потенциал СПГ, другие указывают на стоимость оборудования, логистики и конкуренцию альтернативных решений.
Это нормальная дискуссия.
Задача развития рынка — не доказать, что СПГ подходит всем. Напротив, сильный рынок появляется тогда, когда технология занимает именно те ниши, где её преимущества подтверждаются экономикой и условиями эксплуатации.
Для одного проекта это может быть магистральный грузовой транспорт.
Для другого — удалённая котельная.
Для третьего — карьерная техника.
Для четвёртого — промышленный объект без доступа к трубе.
А где-то расчёт покажет, что другой вариант дешевле или надёжнее.
Такой результат тоже нужно принимать.
Как измерять развитие внутреннего рынка СПГ
Если производственная база уже растёт, следующий вопрос государственной и отраслевой политики — как измерять результат.
Для завода сама установленная мощность мало что говорит без фактического производства.
Для криоАЗС важен не только факт ввода, но и годовой отпуск топлива.
Для транспортного коридора — не число установленных заправок, а количество регулярно работающей техники и объём потребления.
Для автономной газификации — не только стоимость построенного объекта, но надёжность снабжения, фактическая стоимость газа у потребителя и способность системы проходить зимние пики.
Это не означает отказаться от инфраструктурной поддержки. Наоборот, без неё молодой рынок во многих сегментах может развиваться слишком медленно.
Но инфраструктура должна становиться средством создания работающего рынка, а не самоцелью.
Что можно изменить в развитии рынка малотоннажного СПГ
Для следующего этапа развития внутреннего СПГ в России можно выделить несколько практических принципов.
Перед новым производством или крупным инфраструктурным объектом нужен подтверждённый баланс спроса: кто потребляет газ, в каком объёме и с каким графиком.
В транспортном сегменте стоит планировать не отдельные криоАЗС, а коридоры — одновременно с перевозчиками, техникой и поставщиками топлива.
В автономной газификации необходимо сразу учитывать сезонность, резервирование, хранение и всю стоимость доставки до конечного потребителя.
При выборе места нового производства важно учитывать не только отсутствие других заводов поблизости, но и их свободную мощность, сезонную доступность СПГ и реальную стоимость логистики.
Наконец, показатели развития рынка имеет смысл всё сильнее связывать не только с введёнными мощностями, но и с фактическим потреблением и загрузкой созданной инфраструктуры.
Вывод: сначала рынок — потом мощность
У России уже есть производители малотоннажного СПГ, собственные технологии и оборудование, проекты автономной газификации, газомоторный транспорт и государственная программа расширения потребления природного газа.
При этом официальная политика до 2035 года предполагает существенное увеличение рынка газомоторного топлива.
То есть вопрос уже не в том, нужен ли внутренний рынок СПГ России. Он развивается.
Вопрос в том, как сделать его устойчивым.
Для этого недостаточно последовательно строить заводы, хранилища и заправки, надеясь, что потребление появится вслед за инфраструктурой.
Сначала нужно увидеть конкретного потребителя. Понять его объём, график и экономику. Проверить доступные источники СПГ и стоимость доставки. И только потом определить, какая инфраструктура действительно нужна.
Такой порядок не замедляет развитие рынка.
Он снижает риск построить то, что потом окажется нечем загружать.
_____________________________________________________________________
Часто задаваемые вопросы о малотоннажном СПГ в России
Сколько малотоннажных СПГ-заводов работает в России?
По отраслевым данным, к весне 2026 года в России действовало 33 малотоннажных СПГ-завода совокупной мощностью около 460 тыс. тонн в год.
Какова загрузка малотоннажных СПГ-заводов в России?
По приведённым отраслевыми источниками данным Минэнерго, средняя загрузка действующих мощностей не превышает 56%. Это означает, что часть существующей производственной базы пока используется не полностью.
Нужны ли России новые малотоннажные СПГ-заводы?
В отдельных регионах — вероятно, да. Решение зависит не от наличия или отсутствия завода на карте, а от доступности СПГ для конкретного потребителя, транспортного плеча, сезонности спроса и свободной мощности ближайших производств.
Где используется малотоннажный СПГ в России?
Основные направления — магистральный грузовой транспорт, автономная газификация, котельные, промышленность, карьерная и сельскохозяйственная техника. Также рассматривается использование СПГ на железнодорожном и водном транспорте.
Что такое автономная газификация СПГ?
Это система снабжения потребителя сжиженным природным газом без подключения к магистральному газопроводу. СПГ доставляется автомобильным или другим транспортом, хранится у потребителя и затем регазифицируется.
Почему развитие рынка СПГ нужно начинать со спроса?
Потому что экономика завода, криоАЗС или автономной системы зависит от фактического объёма и графика потребления. Если инфраструктура создаётся без достаточного спроса, возникает риск её хронической недозагрузки.
По отраслевым оценкам, к весне 2026 года совокупная мощность российских малотоннажных производств приблизилась к 460 тыс. тонн в год. В публикации журнала «Нефтегазовая промышленность» со ссылкой на участников рынка говорится о 33 действующих заводах, а средняя загрузка мощностей, по приведённым там данным Минэнерго, не превышает 56%.
При этом оценки фактического производства малотоннажного СПГ за 2025 год различаются: НАСПГ оценивала его примерно в 175 тыс. тонн, аналитики «Имплементы» — более чем в 220–230 тыс. тонн.
Разброс оценок сам по себе показывает, что рынку ещё не хватает единой и прозрачной статистики. Но для нашей темы важнее другое: даже при более высокой оценке производства действующие мощности используются далеко не полностью.
Получается, что вопрос уже не только в том, сколько СПГ Россия способна произвести. Не менее важно понять, кто именно будет его покупать, где находится этот потребитель, сколько газа ему требуется и насколько устойчив этот спрос в течение года.
Малотоннажный СПГ в России: рынок растёт не от количества заводов
Государственные планы по расширению использования природного газа внутри страны достаточно серьёзны.
Утверждённая в 2025 году Концепция развития рынка газомоторного топлива до 2035 года охватывает автомобильный, железнодорожный, морской и внутренний водный транспорт, сельскохозяйственную, коммунальную, дорожно-строительную и карьерную технику.
В базовом сценарии потребление газомоторного топлива должно вырасти почти в четыре раза — примерно с 2,5 до 10 млрд куб. м.
Отдельно развивается поддержка СПГ-инфраструктуры. В 2026 году Минэнерго продолжило механизм предоставления субсидий на производственную и заправочную СПГ-инфраструктуру наряду с мерами поддержки переоборудования техники и газозаправочной сети.
То есть инфраструктура строится, производственные мощности прибавляются, государственная поддержка существует. Однако это ещё не гарантирует соответствующего роста фактического потребления.
В малотоннажном СПГ завод особенно сильно зависит от того, что находится вокруг него. Газ нельзя бесконечно возить на любое расстояние без последствий для экономики. КриоАЗС без постоянного потока транспорта будет недозагружена. Автономная система газоснабжения без правильно рассчитанного потребления потребует либо избыточных вложений, либо столкнётся с недостатком мощности в пиковый период.
Поэтому сам по себе ввод очередного объекта СПГ-инфраструктуры — ещё не показатель того, что рынок вырос.
Развитие рынка СПГ нужно начинать с потребителя
Для малотоннажного СПГ особенно важен якорный спрос.
Это может быть парк магистральных тягачей, карьер, промышленное предприятие, котельная, изолированная энергосистема или территория, которую экономически нецелесообразно подключать к магистральному газопроводу.
После появления такого потребителя уже можно отвечать на следующие вопросы: какой объём нужен, как меняется потребление по месяцам, откуда взять СПГ, сколько будет стоить доставка, какое понадобится хранение и есть ли смысл строить новое производство.
Последовательность здесь принципиальна:
потребитель → объём и профиль спроса → источник СПГ → логистика → хранение и регазификация или заправка → необходимая производственная мощность.
Это не означает, что новый завод всегда должен строиться только после подписания контрактов на весь объём. В некоторых регионах собственное производство может быть необходимо именно из-за расстояний и отсутствия доступного ресурса поблизости.
Но вопрос «где построить завод?» логично задавать после вопроса «какой рынок он будет обслуживать?».
Автономная газификация СПГ: годового спроса недостаточно
Особенно хорошо зависимость инфраструктуры от структуры спроса видна на примере автономной газификации.
Предположим, территория потребляет определённый объём СПГ за год. Этой цифры ещё недостаточно, чтобы определить размеры производства, хранилища и транспортного парка.
Если газ используется для отопления, зимнее потребление будет существенно выше летнего. Тогда возможны разные модели: увеличивать в сезон производство и число перевозок либо производить и доставлять СПГ более равномерно, заранее создавая запас.
У обеих схем своя экономика.
В первом случае часть производственных и транспортных мощностей придётся держать ради нескольких месяцев максимального спроса. Во втором понадобятся дополнительные вложения в хранение.
Поэтому профиль потребления иногда важнее его годового объёма.
То же относится к резервированию. Для автономной территории недостаточно знать, сколько СПГ требуется в обычный день. Нужно понимать, что произойдёт при задержке поставки, ремонте оборудования, аномальном похолодании или временной недоступности одного из источников газа.
Именно здесь автономная газификация перестаёт быть простой задачей «привезти СПГ и регазифицировать его».
Автономная газификация Читы — пример задачи другого масштаба
Один из наиболее заметных российских проектов автономной газификации развивается в Чите. Город входит в федеральный проект «Чистый воздух», для которого государством установлены отдельные показатели снижения выбросов.
Сам проект давно находится в публичном поле и связан с переводом части частного сектора с угольного отопления на газ.
Не раскрывая технических решений, которые сейчас прорабатываются участниками проекта, здесь важен сам масштаб задачи.
В таком случае недостаточно отдельно выбрать поставщика СПГ, систему хранения, транспорт или оборудование для регазификации. Нужно, чтобы они работали вместе.
Источник должен иметь необходимый объём в нужные месяцы. Транспорт — успевать доставлять его в требуемом темпе. Хранилище — сглаживать неравномерность потребления и давать необходимый резерв. Система регазификации и распределения — соответствовать фактической нагрузке.
И всё это в конечном счёте должно складываться в приемлемую стоимость газа для потребителя.
Такой проект хорошо показывает более общий принцип: автономную газификацию нужно считать от конечного спроса назад — до производства СПГ, а не наоборот.
СПГ как газомоторное топливо: начинать нужно с транспортного коридора
Газомоторный сегмент сегодня остаётся одной из главных потенциальных точек роста внутреннего спроса на СПГ.
Минэнерго ещё в 2024 году называло магистральный автомобильный транспорт основным якорным потребителем малотоннажного СПГ. Тогда ведомство оценивало потребление СПГ как моторного топлива, с учётом поставок со среднетоннажных заводов, примерно в 180 тыс. тонн в год.
Исследование Kept 2026 года также рассматривает прежде всего тяжёлые грузовые перевозки. В динамичном сценарии компания оценивает возможный прирост внутреннего потребления природного газа за счёт развития СПГ-транспорта примерно в 5,5 млрд куб. м в год.
Но это именно сценарная оценка: она предполагает одновременное стимулирование спроса на СПГ-технику, её производства, производства малотоннажного СПГ и заправочной инфраструктуры.
И это условие особенно важно.
Здесь существует известный замкнутый круг: перевозчик не хочет покупать дорогой СПГ-тягач, если не уверен, что сможет заправить его по маршруту. Инвестор не хочет строить криоАЗС, если рядом нет постоянного парка таких машин.
Просто увеличивать количество СПГ-заправок — не единственный способ решить эту проблему.
Для магистрального транспорта логичнее начинать с коридора: конкретного маршрута, известного грузопотока и парка перевозчиков.
Если понятно, сколько машин ежедневно проходит маршрут, каков их пробег, расход топлива и запас хода, можно определить число и расположение криоАЗС гораздо точнее.
И тогда единицей развития рынка становится не отдельная СПГ-заправка, а связка:
маршрут → транспорт → потребление → заправочная инфраструктура → поставка СПГ.
Внутренний спрос на малотоннажный СПГ уже растёт
Российский рынок даёт и реальные примеры роста потребления.
Группа «Газпром» сообщила, что в 2025 году её дочерние и совместные предприятия увеличили реализацию малотоннажного СПГ на 24,9% — до 57,1 тыс. тонн.
В том числе СПГ используется для автономной газификации, автомобильного транспорта, сельскохозяйственной и карьерной техники, а также рассматривается для водного и железнодорожного транспорта.
Это важный сигнал: внутренний рынок не стоит на месте.
Но даже хорошие темпы отдельной группы не снимают вопрос о загрузке всей совокупности российских производств. Поэтому задача не сводится к стимулированию спроса вообще.
Нужен спрос в правильной географии и рядом с теми мощностями, которые должны его обеспечивать.
Иначе одновременно могут существовать два противоположных явления: недозагруженный завод в одном регионе и нехватка доступного СПГ для проекта в другом.
Зарубежный опыт: СПГ-инфраструктура под конкретный спрос
Зарубежные примеры здесь полезны, но только как примеры.
Гондурас в 2026 году начал коммерческий импорт СПГ вокруг одного понятного потребителя — электростанции Brassavola.
Centrica Energy заключила с Exodus 15-летнее соглашение примерно на шесть грузов СПГ в год. СПГ передаётся в плавучее хранилище Bilbao Knutsen в Puerto Cortés и предназначен для станции мощностью 150 МВт, которая после расширения должна достигнуть 240 МВт.
Гондурас не является моделью, которую можно напрямую перенести в российские условия. Другая география, климат, логистика и энергетическая система.
Но последовательность интересна: сначала появился конкретный потребитель и долгосрочный спрос, а под него была собрана цепочка поставки СПГ.
Бразилия показывает другую сторону вопроса. К августу 2025 года её регазификационные мощности выросли до 5,1 млрд куб. футов в сутки против 2,5 млрд в 2020-м.
При этом СПГ там во многом выполняет ещё и резервную функцию: газовая генерация увеличивает выработку, когда гидроэнергетика испытывает ограничения.
Поэтому низкая средняя загрузка терминала сама по себе не всегда означает неудачный проект. Для резервной инфраструктуры свободная мощность может быть частью её функции.
Это важная оговорка и для российского рынка.
Загрузка важна, но оценивать инфраструктуру нужно по той задаче, ради которой она создавалась.
Для коммерческой криоАЗС постоянная недозагрузка — очевидная проблема. Для стратегического резерва или аварийного источника газоснабжения часть свободной мощности может быть необходима.
Нужны ли России новые малотоннажные СПГ-заводы
Принцип «сначала спрос» не означает, что новые производства пока не нужны.
Такая трактовка была бы слишком простой.
Россия огромна, а малотоннажный СПГ чувствителен к стоимости перевозки. По мере увеличения транспортного плеча более дешёвый газ у производителя может оказаться дорогим у конечного потребителя.
Поэтому в некоторых точках страны новое производство действительно может оказаться экономически оправданнее доставки из существующих центров.
Но для этого нужно считать не дефицит завода на карте, а дефицит доступного СПГ у потребителя.
Это разные вещи.
В регионе может не быть собственного производства, но находиться достаточно близкий завод со свободной мощностью.
И наоборот: формально завод может быть сравнительно недалеко, однако зимой у него не окажется свободного ресурса или транспортное плечо сделает поставку слишком дорогой.
Только после такого анализа становится понятно, действительно ли требуется новое производство и какой мощности оно должно быть.
Когда СПГ — не оптимальное решение
Есть ещё одно условие, без которого разговор о развитии внутреннего рынка быстро превращается в отраслевое лоббирование.
СПГ не обязан выигрывать в каждом проекте.
В зависимости от территории и потребителя он конкурирует с трубопроводным газом, дизельным топливом, углём, электроэнергией, КПГ, а в автономной генерации — с различными комбинированными решениями.
Даже российские отраслевые эксперты расходятся в оценках перспектив автономной газификации: одни видят серьёзный потенциал СПГ, другие указывают на стоимость оборудования, логистики и конкуренцию альтернативных решений.
Это нормальная дискуссия.
Задача развития рынка — не доказать, что СПГ подходит всем. Напротив, сильный рынок появляется тогда, когда технология занимает именно те ниши, где её преимущества подтверждаются экономикой и условиями эксплуатации.
Для одного проекта это может быть магистральный грузовой транспорт.
Для другого — удалённая котельная.
Для третьего — карьерная техника.
Для четвёртого — промышленный объект без доступа к трубе.
А где-то расчёт покажет, что другой вариант дешевле или надёжнее.
Такой результат тоже нужно принимать.
Как измерять развитие внутреннего рынка СПГ
Если производственная база уже растёт, следующий вопрос государственной и отраслевой политики — как измерять результат.
Для завода сама установленная мощность мало что говорит без фактического производства.
Для криоАЗС важен не только факт ввода, но и годовой отпуск топлива.
Для транспортного коридора — не число установленных заправок, а количество регулярно работающей техники и объём потребления.
Для автономной газификации — не только стоимость построенного объекта, но надёжность снабжения, фактическая стоимость газа у потребителя и способность системы проходить зимние пики.
Это не означает отказаться от инфраструктурной поддержки. Наоборот, без неё молодой рынок во многих сегментах может развиваться слишком медленно.
Но инфраструктура должна становиться средством создания работающего рынка, а не самоцелью.
Что можно изменить в развитии рынка малотоннажного СПГ
Для следующего этапа развития внутреннего СПГ в России можно выделить несколько практических принципов.
Перед новым производством или крупным инфраструктурным объектом нужен подтверждённый баланс спроса: кто потребляет газ, в каком объёме и с каким графиком.
В транспортном сегменте стоит планировать не отдельные криоАЗС, а коридоры — одновременно с перевозчиками, техникой и поставщиками топлива.
В автономной газификации необходимо сразу учитывать сезонность, резервирование, хранение и всю стоимость доставки до конечного потребителя.
При выборе места нового производства важно учитывать не только отсутствие других заводов поблизости, но и их свободную мощность, сезонную доступность СПГ и реальную стоимость логистики.
Наконец, показатели развития рынка имеет смысл всё сильнее связывать не только с введёнными мощностями, но и с фактическим потреблением и загрузкой созданной инфраструктуры.
Вывод: сначала рынок — потом мощность
У России уже есть производители малотоннажного СПГ, собственные технологии и оборудование, проекты автономной газификации, газомоторный транспорт и государственная программа расширения потребления природного газа.
При этом официальная политика до 2035 года предполагает существенное увеличение рынка газомоторного топлива.
То есть вопрос уже не в том, нужен ли внутренний рынок СПГ России. Он развивается.
Вопрос в том, как сделать его устойчивым.
Для этого недостаточно последовательно строить заводы, хранилища и заправки, надеясь, что потребление появится вслед за инфраструктурой.
Сначала нужно увидеть конкретного потребителя. Понять его объём, график и экономику. Проверить доступные источники СПГ и стоимость доставки. И только потом определить, какая инфраструктура действительно нужна.
Такой порядок не замедляет развитие рынка.
Он снижает риск построить то, что потом окажется нечем загружать.
_____________________________________________________________________
Часто задаваемые вопросы о малотоннажном СПГ в России
Сколько малотоннажных СПГ-заводов работает в России?
По отраслевым данным, к весне 2026 года в России действовало 33 малотоннажных СПГ-завода совокупной мощностью около 460 тыс. тонн в год.
Какова загрузка малотоннажных СПГ-заводов в России?
По приведённым отраслевыми источниками данным Минэнерго, средняя загрузка действующих мощностей не превышает 56%. Это означает, что часть существующей производственной базы пока используется не полностью.
Нужны ли России новые малотоннажные СПГ-заводы?
В отдельных регионах — вероятно, да. Решение зависит не от наличия или отсутствия завода на карте, а от доступности СПГ для конкретного потребителя, транспортного плеча, сезонности спроса и свободной мощности ближайших производств.
Где используется малотоннажный СПГ в России?
Основные направления — магистральный грузовой транспорт, автономная газификация, котельные, промышленность, карьерная и сельскохозяйственная техника. Также рассматривается использование СПГ на железнодорожном и водном транспорте.
Что такое автономная газификация СПГ?
Это система снабжения потребителя сжиженным природным газом без подключения к магистральному газопроводу. СПГ доставляется автомобильным или другим транспортом, хранится у потребителя и затем регазифицируется.
Почему развитие рынка СПГ нужно начинать со спроса?
Потому что экономика завода, криоАЗС или автономной системы зависит от фактического объёма и графика потребления. Если инфраструктура создаётся без достаточного спроса, возникает риск её хронической недозагрузки.